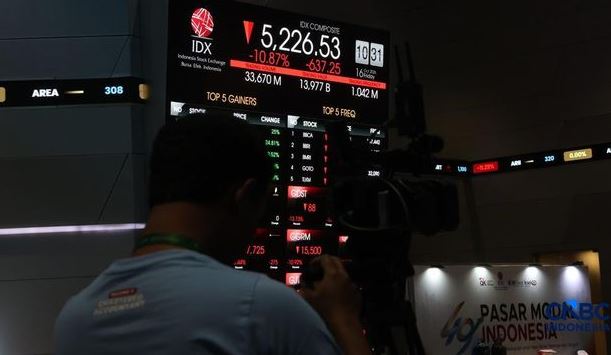
viralgujarati – Ada yang jauh lebih mengkhawatirkan daripada layar bursa yang berubah merah pada Jumat, 16 Oktober 2026. Bukan hanya ribuan triliun rupiah nilai kapitalisasi pasar yang tergerus sepanjang gejolak perdagangan. Bukan pula sekadar investor yang menyaksikan portofolionya menyusut dalam hitungan jam.
Yang lebih mengkhawatirkan adalah kenyataan bahwa kepercayaan terhadap pasar modal Indonesia sedang dipertanyakan secara terbuka oleh lembaga indeks global, sementara respons sebagian pejabat masih berkutat pada optimisme, penjelasan prosedural, dan janji perbaikan.
Indeks Harga Saham Gabungan (IHSG) ambruk 11,57% atau kehilangan 678,67 poin hingga ditutup pada level 5.185,11. Perdagangan bahkan sempat dihentikan sementara setelah indeks terjun lebih dari 8% pada awal sesi. Ini bukan koreksi kecil yang bisa begitu saja dianggap sebagai dinamika pasar biasa.
Guncangan tersebut muncul setelah Morgan Stanley Capital International (MSCI) mengumumkan pada 15 Oktober 2026 bahwa Indonesia tidak lagi dinilai layak mempertahankan klasifikasi Emerging Market. MSCI membuka konsultasi untuk memindahkan indeks saham Indonesia ke kategori Standalone Market.
Lebih mengejutkan lagi, sinyal keras itu datang sebelum evaluasi November 2026 yang sebelumnya menjadi patokan untuk menilai kemajuan reformasi pasar modal Indonesia.
Artinya, ketika sebagian pejabat masih berbicara tentang proses pembenahan, pasar global sudah menyampaikan penilaian yang jauh lebih keras: perbaikan yang dijanjikan belum terbukti cukup.
Memang, perubahan klasifikasi secara administratif belum efektif dan keputusan final masih dijadwalkan paling lambat Juni 2027. Tetapi sikap MSCI sudah sangat jelas. Indonesia tidak lagi dianggap memenuhi standar yang diperlukan untuk terus diperlakukan sebagai Emerging Market.
Pertanyaannya sekarang bukan sekadar seberapa dalam IHSG akan jatuh. Pertanyaan yang jauh lebih penting adalah mengapa persoalan transparansi, tata kelola, dan integritas pasar bisa dibiarkan berkembang sampai kepercayaan investor internasional terguncang sedemikian keras.
IHSG Jebol Imbas Status Baru MSCI, Ketika Pasar Membantah Narasi Optimisme
IHSG Ambruk 11,57%, Sebuah Peringatan yang Sulit Diabaikan
Pagi itu, pasar saham Indonesia seolah tidak memberi kesempatan bagi investor untuk mencerna kabar buruk secara perlahan.
IHSG langsung terperosok sejak awal perdagangan. Tekanan jual yang begitu besar membuat mekanisme trading halt harus diaktifkan. Bursa berhenti sementara, tetapi kekhawatiran investor tidak ikut berhenti.
Ketika perdagangan kembali berlangsung, tekanan tetap berlanjut hingga indeks ditutup di level 5.185,11.
Sebanyak 812 saham melemah, hanya 11 saham menguat, sementara 140 saham tidak berubah. Nilai transaksi mencapai sekitar Rp31,73 triliun.
Hampir seluruh papan perdagangan dipenuhi tekanan jual. Sebelas sektor saham mengalami koreksi, dengan sektor barang baku mencatat penurunan paling dalam.
Lebih ironis lagi, ketika pasar Indonesia terpuruk, sejumlah bursa utama Asia justru bergerak positif. Nikkei Jepang menguat 1,66%, sedangkan Kospi Korea Selatan naik 2,05%.
Perbedaan tersebut menunjukkan bahwa kejatuhan IHSG tidak cukup dijelaskan hanya dengan alasan kondisi global sedang tidak menentu. Ada persoalan khusus Indonesia yang sedang dihargai ulang oleh investor.
Kejatuhan Terburuk Sejak Krisis 1998
Menurut laporan Financial Times, penurunan pasar saham Indonesia pada 16 Oktober 2026 merupakan kejatuhan harian terdalam sejak Januari 1998.
Perbandingan tersebut tentu tidak berarti Indonesia otomatis sedang mengulangi krisis ekonomi 1998. Struktur ekonomi, perbankan, dan kondisi kebijakan saat ini berbeda.
Namun, membandingkan besarnya penurunan dengan salah satu periode tergelap dalam sejarah ekonomi Indonesia seharusnya cukup untuk membuat setiap pengambil kebijakan berhenti menganggap situasi ini sebagai gangguan sementara.
Ketika pasar jatuh sedalam itu, yang diperlukan bukan perlombaan menyampaikan kalimat menenangkan.
Yang diperlukan adalah penjelasan tentang mengapa kepercayaan investor memburuk, siapa yang bertanggung jawab memperbaikinya, dan bagaimana kemajuan akan dibuktikan secara terbuka.
Pasar tidak membeli optimisme melalui konferensi pers. Pasar menilai bukti.
MSCI Tidak Lagi Menganggap Indonesia Layak Menyandang Status Emerging Market
Peringatan yang Berubah Menjadi Penilaian Terbuka
Kisah ini sebenarnya tidak dimulai pada Oktober.
Pada Juni 2026, MSCI telah menyampaikan kekhawatiran serius mengenai kelayakan investasi di pasar saham Indonesia. Persoalan yang disorot meliputi struktur kepemilikan saham yang tidak transparan dan dugaan aktivitas perdagangan terkoordinasi.
Saat itu, MSCI mengindikasikan bahwa apabila kemajuan reformasi tidak terlihat sampai November 2026, lembaga tersebut dapat mempertimbangkan konsultasi penurunan klasifikasi dari Emerging Market menjadi Frontier Market.
Namun, pada 15 Oktober 2026, MSCI justru mengambil langkah yang lebih keras.
Bukan lagi sekadar membicarakan Frontier Market, MSCI langsung mengusulkan Standalone Market.
Bahkan, menurut MSCI, masukan pelaku pasar menunjukkan bahwa pemindahan ke Frontier Market belum cukup menggambarkan kedalaman persoalan yang terjadi di pasar saham Indonesia.
Inilah bagian paling serius dari seluruh pengumuman tersebut.
Indonesia bukan hanya menghadapi risiko turun satu kategori. MSCI sedang mempertanyakan apakah pasar saham nasional masih pantas berada dalam klasifikasi pasar berkembang.
Evaluasi November Belum Tiba, tetapi Sinyal Penurunan Sudah Datang
Pemerintah sebelumnya memperkirakan perkembangan status pasar Indonesia akan dievaluasi dalam agenda November 2026.
Namun, pengumuman MSCI justru muncul pada pertengahan Oktober.
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto mengakui bahwa pengumuman tersebut datang lebih cepat daripada ekspektasi pemerintah.
Pemerintah juga mempertanyakan mengapa persoalan yang menjadi perhatian MSCI tidak dibicarakan terlebih dahulu dalam pertemuan sebelumnya di Bangkok.
Pertanyaan tentang waktu pengumuman memang dapat diajukan. Namun, memperdebatkan kapan kabar buruk disampaikan tidak boleh mengalihkan perhatian dari alasan mengapa kabar buruk itu muncul.
Masalah utamanya bukan MSCI berbicara terlalu cepat. Masalah utamanya adalah MSCI menilai reformasi Indonesia belum menghasilkan perbaikan yang cukup.
Jika pemerintah hanya mempersoalkan jadwal pengumuman tanpa menjawab substansi kritik, publik berhak mempertanyakan apakah para pengambil kebijakan benar-benar memahami tingkat keseriusan masalahnya.
Akar Masalah MSCI: Transparansi Buruk dan Dugaan Perdagangan Terkoordinasi
Ketika Kepemilikan Saham Sulit Dibaca
Pasar modal yang sehat membutuhkan satu fondasi utama: kepercayaan bahwa informasi tersedia secara memadai dan harga terbentuk melalui mekanisme perdagangan yang wajar.
Tanpa fondasi tersebut, investor akan kesulitan membedakan nilai perusahaan yang sebenarnya dengan harga yang mungkin dipengaruhi struktur kepemilikan dan likuiditas yang tidak transparan.
MSCI secara khusus menyoroti opacity atau ketidakjelasan struktur kepemilikan saham Indonesia.
Persoalan ini berkaitan dengan kemampuan investor untuk mengetahui siapa yang menguasai saham, seberapa besar konsentrasi kepemilikan, dan berapa banyak saham yang benar-benar tersedia untuk diperdagangkan publik.
Indonesia telah mengumumkan sejumlah reformasi, termasuk keterbukaan pemegang saham di atas 1%, pelaporan konsentrasi kepemilikan, serta rencana peningkatan batas minimum free float menjadi 15%.
Namun, persoalannya bukan lagi sekadar apakah aturan baru sudah diumumkan.
Persoalannya adalah apakah aturan itu sudah diterapkan secara konsisten, efektif, dan menghasilkan perubahan nyata.
MSCI menyatakan bahwa pelaku pasar belum melihat kemajuan yang memadai secara konsisten di seluruh pasar saham Indonesia.
Dengan kata lain, reformasi yang terlihat baik dalam dokumen belum tentu dianggap berhasil oleh investor yang menghadapi kenyataan perdagangan sehari-hari.
Dugaan Perdagangan Terkoordinasi dan Pertanyaan tentang Pengawasan
Persoalan lain yang jauh lebih sensitif adalah kekhawatiran mengenai dugaan coordinated trading atau perdagangan terkoordinasi.
MSCI menyampaikan bahwa kekhawatiran tersebut masih berlangsung, disertai kurangnya bukti penegakan aturan yang bermakna.
Pernyataan ini bukan putusan hukum yang membuktikan manipulasi oleh pihak tertentu. Namun, sebagai penilaian terhadap integritas pasar, pesannya sangat serius.
Investor internasional membutuhkan keyakinan bahwa harga saham tidak mudah dipengaruhi oleh praktik perdagangan yang merusak mekanisme pasar.
Jika keyakinan itu hilang, masalahnya tidak selesai hanya dengan menambah jumlah investor ritel atau menggelar kampanye investasi.
Pertanyaan yang seharusnya dijawab regulator adalah seberapa efektif sistem pengawasan mendeteksi transaksi mencurigakan, bagaimana pelanggaran ditindak, dan apakah hasil penegakannya dapat diuji secara transparan.
Tanpa jawaban yang dapat diverifikasi, publik hanya akan menerima satu janji reformasi setelah janji reformasi lainnya.
Dan pasar tampaknya sudah semakin tidak sabar menunggu.
Pejabat Bicara Fundamental Kuat, tetapi Mengapa Investor Justru Kehilangan Kepercayaan?
Optimisme Pemerintah Tidak Boleh Menjadi Alasan Menghindari Kritik
Di tengah kejatuhan IHSG, Otoritas Jasa Keuangan menyampaikan bahwa pasar modal Indonesia masih memiliki prospek menarik, didukung fundamental ekonomi, pertumbuhan jumlah investor, valuasi saham yang kompetitif, dan kondisi perusahaan yang secara umum positif.
Pernyataan tersebut disampaikan Ketua Dewan Komisioner OJK Friderica Widyasari Dewi pada 16 Oktober 2026.
Secara ekonomi, argumen tentang fundamental memang relevan. Namun, fundamental yang relatif baik tidak otomatis menjawab persoalan integritas pasar.
Pertumbuhan jumlah investor tidak membuktikan bahwa perdagangan sudah transparan. Valuasi murah juga tidak membuktikan bahwa mekanisme pembentukan harga telah dipercaya sepenuhnya.
Di sinilah narasi optimisme pejabat perlu diuji lebih keras.
Apa gunanya terus mengatakan pasar modal Indonesia menarik jika salah satu penyedia indeks terbesar dunia justru mempertanyakan kelayakannya sebagai tujuan investasi?
Apa gunanya menyampaikan bahwa reformasi sedang berjalan jika pihak yang menjadi sasaran reformasi tersebut belum melihat hasil yang memadai?
Pemerintah tentu berhak menyampaikan pandangan berbeda. Namun, perbedaan pandangan harus dijawab dengan bukti yang setara kuatnya, bukan hanya keyakinan bahwa keadaan akan membaik.
Jika kritik MSCI dianggap tidak menggambarkan kondisi sebenarnya, regulator perlu menunjukkan data pengawasan, hasil penindakan, dan bukti perubahan tata kelola yang dapat diperiksa secara independen.
Tanpa itu, optimisme berisiko berubah menjadi cara untuk menutupi ketidaknyamanan menghadapi kenyataan.
Ketika Pengumuman Lebih Dipersoalkan daripada Substansi Masalah
Respons pemerintah yang mempertanyakan waktu pengumuman MSCI juga layak mendapat perhatian.
Memang benar, pengumuman pada Oktober datang sebelum evaluasi November yang sebelumnya menjadi acuan. Kejutan semacam ini dapat memperbesar volatilitas pasar.
Namun, terlalu sibuk mempertanyakan mengapa pengumuman datang lebih awal berisiko menggeser pembahasan dari persoalan yang jauh lebih penting.
MSCI tidak menyampaikan kritik tanpa alasan. Lembaga tersebut merujuk pada kekhawatiran pelaku pasar mengenai transparansi kepemilikan, dugaan perdagangan terkoordinasi, dan kurangnya bukti penegakan aturan yang efektif.
Jika masalah-masalah itu telah disampaikan sejak berbulan-bulan sebelumnya, maka pemerintah dan regulator semestinya sudah mengetahui besarnya risiko yang dihadapi.
Publik tidak membutuhkan pejabat yang sekadar terkejut setelah pasar ambruk.
Publik membutuhkan pejabat yang mampu menjelaskan mengapa peringatan sebelumnya belum berhasil ditangani sampai investor global kehilangan kesabaran.
IHSG Jebol Imbas Status Baru MSCI, Siapa yang Menanggung Kerugiannya?
Investor Ritel Menjadi Pihak yang Paling Rentan
Di balik angka IHSG yang jatuh 11,57%, ada investor ritel yang menyaksikan tabungannya menyusut.
Ada pekerja yang menyisihkan sebagian gaji untuk investasi. Ada keluarga yang mengumpulkan dana pendidikan melalui saham. Ada pula investor pemula yang baru mengenal pasar modal setelah bertahun-tahun mendengar ajakan untuk berinvestasi.
Tidak semua investor mengalami kerugian dalam jumlah sama. Namun, penurunan pasar secara luas dapat menekan nilai portofolio, terutama bagi mereka yang memiliki konsentrasi tinggi pada saham.
Ironisnya, masyarakat terus didorong untuk meningkatkan partisipasi di pasar modal, sementara persoalan mendasar mengenai kualitas dan integritas pasar masih menjadi sorotan internasional.
Edukasi investasi memang penting. Tetapi edukasi tidak boleh dijadikan pengganti kewajiban regulator menyediakan lingkungan perdagangan yang transparan dan adil.
Investor dapat diajarkan memahami risiko harga. Namun, mereka tidak seharusnya dibiarkan menanggung risiko tambahan akibat lemahnya pengawasan yang semestinya dapat dicegah.
Kapitalisasi Pasar Menyusut, Kepercayaan Lebih Sulit Dipulihkan
Pada awal perdagangan 16 Oktober 2026 saja, kapitalisasi pasar dilaporkan menyusut sekitar Rp760 triliun dibandingkan posisi sebelumnya.
Penyusutan kapitalisasi tidak berarti uang tunai sebesar itu benar-benar ditarik dari bursa. Angka tersebut menunjukkan perubahan nilai pasar saham yang tercatat.
Tetapi dampak psikologisnya tidak bisa dianggap kecil.
Ketika harga saham runtuh, investor cenderung meninjau kembali penilaiannya terhadap risiko. Sebagian mungkin memilih mengurangi kepemilikan, sementara calon investor dapat menunda keputusan menempatkan dana.
Jika kondisi tersebut berlangsung lama, perusahaan juga berpotensi menghadapi lingkungan penghimpunan modal yang lebih sulit.
Karena itu, kerugian akibat krisis kepercayaan tidak selalu berhenti pada penurunan indeks dalam satu hari.
Dampaknya dapat menjalar ke biaya pendanaan, kemampuan perusahaan berekspansi, dan persepsi internasional terhadap kualitas pasar keuangan Indonesia.
Ancaman Standalone Market Bukan Sekadar Perubahan Label
Indonesia Berisiko Kehilangan Posisi dalam Indeks Global
Bagi masyarakat umum, istilah Emerging Market, Frontier Market, dan Standalone Market mungkin terdengar seperti klasifikasi teknis yang jauh dari kehidupan sehari-hari.
Padahal, klasifikasi tersebut memiliki konsekuensi terhadap cara investor internasional mengalokasikan dana.
Banyak dana investasi menggunakan indeks MSCI sebagai acuan. Apabila Indonesia dikeluarkan dari indeks Emerging Markets tertentu, pengelola dana yang mengikuti indeks tersebut dapat melakukan penyesuaian portofolio.
Penyesuaian itu berpotensi menimbulkan tekanan jual tambahan, bergantung pada bobot saham Indonesia dan mekanisme penerapan keputusan MSCI.
Yang lebih mengkhawatirkan, bobot Indonesia dalam MSCI Emerging Markets Index sebenarnya sudah menyusut sebelum pengumuman Oktober.
Dokumen konsultasi MSCI menunjukkan bobot Indonesia turun dari 1,16% pada akhir Desember 2025 menjadi 0,43% pada September 2026. Jumlah konstituen MSCI Indonesia Index juga berkurang dari 18 menjadi sembilan saham.
Artinya, persoalan Indonesia dalam indeks global bukan muncul mendadak pada satu hari perdagangan. Posisi pasar saham nasional telah mengalami penyusutan yang signifikan.
Status Belum Efektif Berubah, tetapi Penilaian MSCI Sudah Tegas
Perlu ditegaskan bahwa hingga 17 Oktober 2026, MSCI masih menjalankan konsultasi resmi. Keputusan final reklasifikasi dijadwalkan paling lambat 30 Juni 2027, dengan batas penyampaian masukan pada 30 April 2027.
Namun, fakta administratif tersebut tidak boleh dipakai untuk mengecilkan persoalan.
MSCI sudah menyatakan bahwa mempertahankan Indonesia dalam kategori Emerging Market tidak lagi tepat. Lembaga itu juga memperkirakan akan melanjutkan reklasifikasi, kecuali terdapat bukti perbaikan material yang cukup kuat untuk mengubah penilaiannya.
Ini bukan sekadar kemungkinan abstrak yang masih jauh.
Ini adalah penilaian negatif yang sudah dinyatakan secara terbuka, dengan kesempatan bagi Indonesia untuk membuktikan bahwa keadaan dapat diperbaiki.
Maka, menyampaikan kepada publik bahwa status Indonesia belum resmi berubah memang benar. Tetapi menggunakan fakta itu untuk menciptakan kesan bahwa tidak ada persoalan serius jelas tidak memadai.
Indonesia Tidak Sedang Baik-Baik Saja, dan Pemerintah Harus Berani Mengakuinya
Reformasi Tidak Bisa Terus Berhenti pada Konferensi Pers
Setiap kali pasar menghadapi tekanan, publik kerap mendengar istilah yang sama: koordinasi, penguatan pengawasan, percepatan reformasi, dan komitmen menjaga stabilitas.
Semua istilah tersebut terdengar baik.
Namun, pasar modal tidak dinilai berdasarkan seberapa sering pejabat mengucapkan kata reformasi.
Pasar dinilai dari seberapa baik aturan dijalankan, seberapa transparan informasi tersedia, dan seberapa konsisten pelanggaran ditindak.
Jika MSCI masih menyoroti lemahnya bukti penegakan aturan, maka persoalan tersebut harus dijawab melalui tindakan yang dapat diperiksa.
Otoritas perlu menunjukkan hasil konkret dari reformasi struktur kepemilikan saham, pengawasan konsentrasi kepemilikan, serta penanganan dugaan perdagangan terkoordinasi.
Tidak cukup hanya mengatakan bahwa langkah perbaikan sedang berlangsung.
Harus ada target, tenggat, hasil, dan pertanggungjawaban.
Pejabat Tidak Boleh Kebal terhadap Evaluasi
Kritik terhadap kondisi pasar modal bukan berarti meragukan kemampuan Indonesia untuk bangkit.
Justru sebaliknya, kritik diperlukan karena Indonesia memiliki kepentingan besar untuk membangun pasar keuangan yang kredibel.
Tetapi kepercayaan tidak dapat dibangun apabila setiap penilaian negatif selalu dibalas dengan penjelasan yang terdengar defensif.
Para pengambil kebijakan perlu menerima bahwa keberhasilan tidak cukup diukur dari program yang diluncurkan atau aturan yang diumumkan.
Keberhasilan harus terlihat pada hasil.
Jika reformasi gagal mencapai tujuan, publik berhak mengetahui penyebabnya. Jika pengawasan belum efektif, kelemahannya harus diakui. Jika ada pelanggaran, proses penindakannya harus transparan dan sesuai hukum.
Jabatan publik membawa kewenangan sekaligus tanggung jawab. Keduanya tidak dapat dipisahkan.
Pejabat boleh optimistis, tetapi optimisme tidak boleh menjadi tameng untuk menghindari evaluasi.
Tamparan MSCI Seharusnya Menjadi Alarm Terakhir bagi Penguasa Pasar Modal
IHSG jebol imbas status baru MSCI telah membuka persoalan yang lebih besar daripada pergerakan indeks.
Pasar saham Indonesia sedang menghadapi ujian kepercayaan yang serius. Peringatan mengenai transparansi kepemilikan, integritas perdagangan, dan efektivitas penegakan aturan tidak bisa lagi diperlakukan sebagai catatan administratif.
MSCI sudah menyampaikan penilaiannya. Investor sudah memperlihatkan reaksinya. IHSG telah mencatat kejatuhan harian terdalam sejak Januari 1998.
Kini giliran pemerintah dan regulator menunjukkan hasil.
Bukan dengan memperbanyak pernyataan bahwa fundamental masih kuat. Bukan pula dengan sekadar mempertanyakan mengapa pengumuman datang lebih cepat dari perkiraan.
Yang dibutuhkan adalah keberanian mengakui persoalan, memperbaiki kelemahan, dan mempertanggungjawabkan hasilnya kepada publik.
Indonesia memang belum resmi kehilangan klasifikasi Emerging Market. Tetapi kehilangan kepercayaan bisa dimulai jauh sebelum sebuah perubahan status berlaku secara administratif.
Dan ketika lembaga indeks global sudah menilai pasar Indonesia tidak lagi layak mempertahankan statusnya, pejabat yang masih sibuk menjual optimisme seharusnya mulai bertanya: apakah yang perlu diperbaiki hanya persepsi investor, atau justru cara pasar ini dikelola?
Karena pada akhirnya, angka di layar bursa tidak bisa terus-menerus dibantah dengan pidato.
Pasar sudah berbicara. Sekarang yang dibutuhkan bukan pejabat yang paling pandai menjelaskan keadaan, melainkan mereka yang mampu membuktikan bahwa keadaan benar-benar berubah.
Referensi
MSCI Inc. — 15 Oktober 2026. MSCI Launches a Consultation on a Proposal to Reclassify Indonesia from Emerging Market to Standalone Market Status.
Otoritas Jasa Keuangan — 16 Oktober 2026. Indonesia Financial Services Authority Commits to Continuing and Strengthening Indonesia’s Capital Market Reform.
Financial Times — 16 Oktober 2026. Indonesia Stocks Plunge After MSCI Says Market Could Be Cut from Indices.
Katadata — 16 Oktober 2026. BEI Kaget MSCI Ancam Turunkan Status Pasar RI, Pengumuman Juga Lebih Cepat.
ANTARA — 16 Oktober 2026. IHSG Turun 11 Persen Imbas MSCI Buka Konsultasi Ubah Klasifikasi RI.
Pikiran Rakyat — 17 Oktober 2026. IHSG Anjlok 11,57 Persen, Pengumuman MSCI Picu Tekanan Pasar.

